

تُعدّ الرقابة الشرعية حجر الزاوية في عمل البنوك الإسلامية، إلا أن جدواها وقدرتها على حماية مصالح المودعين وتجنب الممارسات المالية غير المتوافقة مع الشريعة الإسلامية تثير جدلاً واسعاً. يرى منتقدون أن هذه الهيئات قد تحولت إلى مجرد أداة لشرعنة الأرباح بدلاً من كونها ضميرًا حيًا يراقب أداء هذه البنوك ويضمن التزامها بالمبادئ الإسلامية. هذا النقاش يكتسب أهمية متزايدة مع تزايد حجم الأصول في القطاع المصرفي الإسلامي عالمياً.
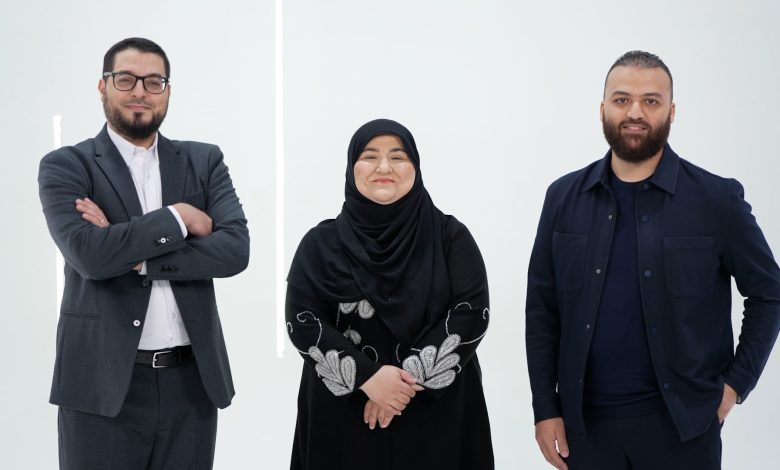
أثار برنامج “باب حوار” على قناة الجزيرة هذا الموضوع، مستضيفاً نخبة من الباحثين والمتخصصين في الاقتصاد الإسلامي لمناقشة دور هيئات الرقابة الشرعية في البنوك الإسلامية. كشف النقاش عن انقسام حاد بين مؤيدين يرون في هذه البنوك بديلاً أخلاقياً للبنوك التقليدية، ومعارضين يعتبرونها مجرد واجهة دينية تخفي ممارسات مماثلة.
إشكالية الرقابة الشرعية في البنوك الإسلامية
أكدت الباحثة في علم الاجتماع السياسي ياسمين الذوادي أن هيئات الرقابة الشرعية غالباً ما تنفذ تعليمات الإدارات المصرفية، خاصة وأن العديد من البنوك الإسلامية هي في الأصل فروع لبنوك تقليدية. ووصفت هذه الهيئات بأنها “أداة لشرعنة قرارات تهدف إلى تعظيم الأرباح”، مشيرة إلى أن بعض المنتجات التي تُقدم على أنها إسلامية لا تعدو كونها تلاعباً لغوياً.
وبالتزامن مع هذا الرأي، رصد الباحث في الفكر الديني يونس سالمي نمطاً متكرراً يتمثل في الترويج لمنتجات البنوك الإسلامية بدلاً من تقييمها بشكل نقدي. واستشهد بشهادات من أعضاء هيئات شرعية في دول الخليج، اعترفوا فيها بأن هذه البنوك كانت ستواجه صعوبات كبيرة في تجاوز الأزمات المالية لولا الدعم الحكومي، مما يشير إلى أن دور هذه الهيئات يقتصر على تبرير ما يتم اتخاذه من قرارات.
تقاطع المصالح وتعدد التفسيرات
سلطت الصحفية الاقتصادية عزة الحاج حسن الضوء على مشكلة بنيوية تتمثل في “تقاطع المصالح”، حيث أن المصرف الذي يعين الهيئة الرقابية يفقد هذه الهيئة موضوعيتها. بالإضافة إلى ذلك، فإن تعدد التفسيرات الشرعية يفتح الباب أمام استغلال هذه التفسيرات لخدمة مصالح معينة.
التمويل الإسلامي يواجه تحديات في تحقيق الشفافية والمساءلة، وهو ما يضعف ثقة الجمهور في هذه المؤسسات. هناك حاجة ماسة إلى تطوير آليات رقابة أكثر فعالية لضمان التزام البنوك الإسلامية بالمبادئ الشرعية.
وجهات نظر مؤيدة
في المقابل، دافع مستشار الصيرفة الإسلامية محمد علي بلاعو عن المنظومة الشرعية، رافضاً التعميم بناءً على حالات فردية. وأشار إلى أن آليات التدقيق الداخلي والخارجي توفر ضمانات إضافية لسلامة القرارات، معترفاً بوجود بعض الأخطاء في بعض البنوك الأصغر حجماً.
وأكدت الباحثة بهناز علي أن أعضاء هذه الهيئات يتمتعون بمصداقية مهنية عالية، مستندة إلى منظومة “حوكمة الشريعة” التي تشمل مراجعة مجلس الإدارة لقرارات الهيئات والمصادقة على تعييناتها، بالإضافة إلى وجود هيئات شرعية مركزية تعمل كمرجع أعلى.
التطبيق مقابل الأساس الشرعي
ورد استشاري التدقيق الشرعي باسم عليوة على المنتقدين بالتمييز بين المبادئ والممارسات، مؤكداً أن الخلل يكمن في التطبيق وليس في الأساس الشرعي الذي يقوم على أدلة ومعايير راسخة. وأشار إلى التطور الذي شهده هذا المجال مع إنشاء هيئات رقابة مركزية تهدف إلى ضمان اتساق القرارات.
الاستثمار المتوافق مع الشريعة الإسلامية يتطلب رقابة صارمة لضمان عدم وجود أي مخالفات شرعية. هذا يتطلب تعاوناً وثيقاً بين البنوك وهيئات الرقابة الشرعية.
في الختام، يظل مستقبل الرقابة الشرعية في البنوك الإسلامية رهنًا بتطوير آليات أكثر فعالية لضمان الاستقلالية والشفافية والمساءلة. من المتوقع أن تشهد الفترة القادمة نقاشات مكثفة حول هذه القضية، مع التركيز على ضرورة تعزيز دور الهيئات الرقابية المركزية وتوحيد المعايير الشرعية. سيراقب المراقبون عن كثب أي مبادرات جديدة من قبل البنوك المركزية أو المنظمات الدولية لتنظيم القطاع المصرفي الإسلامي بشكل أفضل.