
بالأرقام.. هل ينقذ “اليورو الرقمي” أوروبا من هيمنة “فيزا” و”ماستر كارد” الأمريكيتين؟

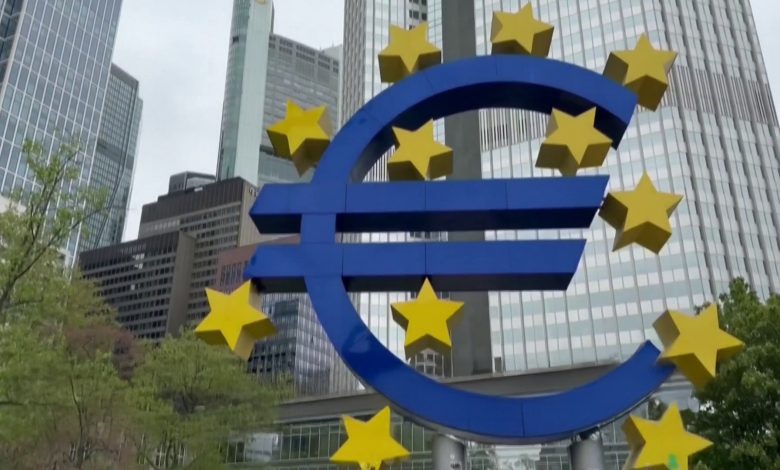
تتصاعد المخاوف في الأوساط المالية الأوروبية بشأن الهيمنة المتزايدة لشركتي فيزا وماستركارد الأمريكيتين على سوق المدفوعات في القارة، في ظل تزايد التوترات الجيوسياسية. يثير هذا الاعتماد المالي تساؤلات حول استقرار الأنظمة الاقتصادية للاتحاد الأوروبي وقدرته على مواجهة أي ضغوط خارجية محتملة، خاصة مع تزايد الاعتماد على البنية التحتية الرقمية الأمريكية.
وتأتي هذه التحذيرات في وقت تشهد فيه أوروبا تسارعًا في التحول نحو المدفوعات الرقمية، مما يعمق من تبعيتها للشركات الأمريكية. تشير التقارير إلى أن هذا الوضع لم يعد مجرد قضية تنافسية، بل أصبح مصدر قلق مؤسسي متزايد، حيث ترى بعض العواصم الأوروبية أن هذا الاعتماد المفرط يمثل “عبئًا ماليًا خطيرًا” يهدد سيادة القارة المالية.
حجم النفوذ في سوق المدفوعات
تُظهر بيانات البنك المركزي الأوروبي مدى تغلغل فيزا وماستركارد في سوق المدفوعات الأوروبية، حيث تستحوذ الشركتان على ما يقرب من ثلثي معاملات البطاقات في منطقة اليورو. وتفتقر 13 دولة أوروبية إلى بدائل وطنية مؤثرة، وحتى تلك التي طورت أنظمة محلية تشهد تراجعًا في استخدامها مع انتشار المدفوعات الرقمية والتطبيقات الحديثة.
وتأتي هذه الأرقام في سياق تجاري وسياسي متوتر، مما يثير تساؤلات حول قدرة أوروبا على حماية بنيتها المالية من أي تدخلات خارجية. وقد حذر مسؤولون سابقون من أن الترابط المالي، الذي كان يعتبر في السابق مصدرًا للثقة، قد يتحول إلى أداة للضغط والسيطرة في أوقات الأزمات.
البيانات والإحصائيات
وفقًا لبيانات “ستاتيستا وذا نيلسون ريبورت”، بلغ عدد عمليات الشراء عبر بطاقات الدفع عالميًا في عام 2024 حوالي 293.5 مليار عملية، مما يعكس النمو الهائل في المدفوعات الرقمية. تتصدر ماستركارد القائمة بـ 191.5 مليار عملية، تليها أمريكان إكسبرس بـ 13.2 مليار عملية.
من حيث القيمة، وصلت إجمالي المدفوعات المنفذة عبر البطاقات إلى حوالي 45.5 تريليون دولار، وفقًا لبيانات داتوس إنسايتس. وتظهر الإحصائيات أن 40% من العمليات التجارية عالميًا تتم عبر شبكة فيزا، بينما تستحوذ فيزا وماستركارد مجتمعتين على حوالي 65% من المعاملات التجارية في أوروبا خلال عام 2024.
البدائل الأوروبية واليورو الرقمي
في مواجهة هذا الواقع، بدأت أوروبا في البحث عن بدائل لتقليل الاعتماد على الشركات الأمريكية. أطلق تطبيق “ويرو” كمحفظة رقمية أوروبية في ألمانيا وفرنسا وبلجيكا، في محاولة لبناء شبكة دفع إلكتروني محلية تخدم نحو 48 مليون شخص، مع خطط للتوسع الكامل بحلول عام 2027. ومع ذلك، لا يزال هذا المشروع في مراحله الأولى ويتطلب المزيد من التطوير.
ويعتبر مشروع “اليورو الرقمي” الذي يروج له البنك المركزي الأوروبي خطوة أكثر طموحًا لتعزيز السيادة النقدية وتقليل الاعتماد على البنية التحتية الأجنبية. يهدف البنك المركزي الأوروبي إلى إطلاق اليورو الرقمي خلال العامين المقبلين، لكن المشروع يواجه تحديات تقنية وسياسية، بالإضافة إلى انقسامات داخلية بشأن تأثيره على المصارف التجارية والخصوصية المالية.
التحديات والمخاطر
حذرت مارتينا ويمرت، الرئيسة التنفيذية لمبادرة المدفوعات الأوروبية، من الاعتماد الكبير للقارة على أنظمة الدفع التابعة لفيزا وماستركارد. وأكدت أن غياب شبكة أوروبية عابرة للحدود يمثل ثغرة سيادية واضحة، داعية إلى تحرك عاجل لتعزيز الاستقلال المالي. وتشير التقارير إلى أن تطوير بدائل أوروبية فعالة يتطلب تنسيقًا أكبر بين الدول الأعضاء واستثمارات كبيرة في البنية التحتية الرقمية.
في الختام، يظل مستقبل المدفوعات الرقمية في أوروبا غير واضح. من المتوقع أن يستمر النقاش حول اليورو الرقمي وتطوير بدائل أوروبية خلال الأشهر القادمة، مع التركيز على التحديات التقنية والسياسية والاقتصادية. سيكون من المهم مراقبة التقدم المحرز في هذه المشاريع وتقييم تأثيرها على استقرار ونمو الاقتصاد الأوروبي.